
文|杨艾莉 马晓婷
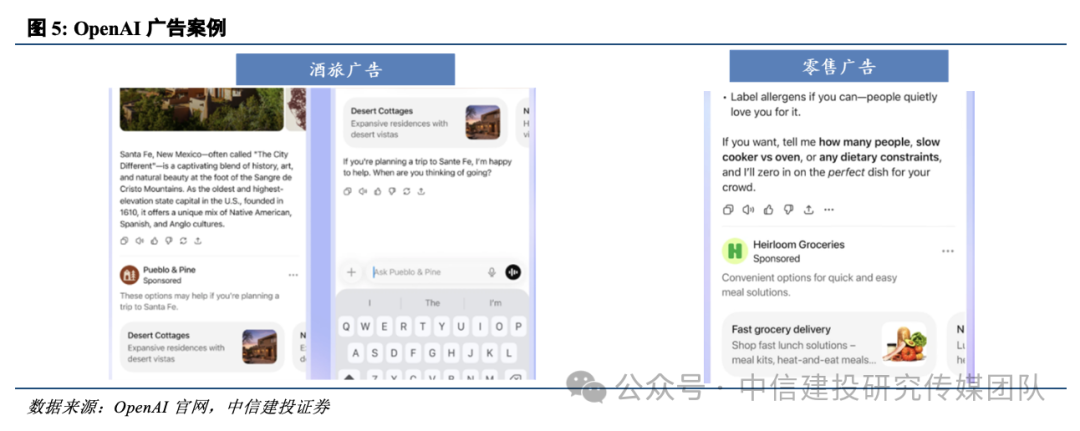
根据媒体3月22日报道,ChatGPT未来几周将把广告展示拓宽至美区免费用户。当地时间2月9日OpenAI首批广告落地,仅面向部分免费和Go订阅用户展示,按CPM收费,定价60美元起,其广告试点项目效果较好:启动6周(3月26日媒体报道)即实现超1亿美元的年化收入,广告收入主要来自美国市场中不到20%的ChatGPT Free与Go用户,广告主数量扩展已超600家。此次广告展示范围拓宽,侧面印证了首批广告测试的效果整体较好,同时也体现了OpenAI对打造商业化闭环的决心,其广告收入有望进一步提高。据The Information,OpenAI对其广告收入抱有较高预期,预计2026年达到24亿美元,2027年有望达到百亿美元,2030年有望达到1020亿美元。
点击小程序查看报告原文 ]article_adlist-->
OpenAI将从3个角度推进广告变现落地:
1)目前正在与The Trade Desk等多家外部广告技术公司洽谈合作。其首批广告落地的第一时间即与传统4A(American Association of Advertising Agencies)公司WPP、电通、奥姆尼康合作,这3家公司均为ChatGPT引入客户;3月初接入广告技术公司Criteo,品牌可借助其广告平台在OpenAI投放。
2)OpenAI在自建Ad Manager。目前正与部分合作伙伴测试自助式工具,或将于4月推出(据The Information)。从功能上看,Ad Manager类似Google Ads或Meta Ads Manager,广告主可以在一个统一界面里上传素材、设定预算、查看投放数据,并根据实时反馈调整策略。
3)招聘人才搭建广告团队。3月23日,外媒报道Meta前全球客户与代理商副总裁戴夫·杜根将加入OpenAI,任OpenAI全球广告解决方案副总裁,直接向COO莱特卡普汇报。同时OpenAI正在招聘广告收入会计负责人(Ad Revenue Accounting Lead)等岗位。
OpenAI在同步调整整个商业化版图。1)发力B端,截至2026年3月底,单月收入超20亿美元,B端收入占比超40%,今年底前B、C端收入占比有望持平,隐含B端收入增速快于C端。2)近期关停Sora、ChatGPT购物重心转向种草、并进行人员扩招。
【投资建议】AI重塑流量格局的过程将为广告代理公司带来新机遇。OpenAI广告展示范围拓宽催化下,重点关注和海外头部媒体深度合作的广告营销公司。
一、OpenAI广告变现空间测算:若全面铺开,2030年有望达百亿美元量级
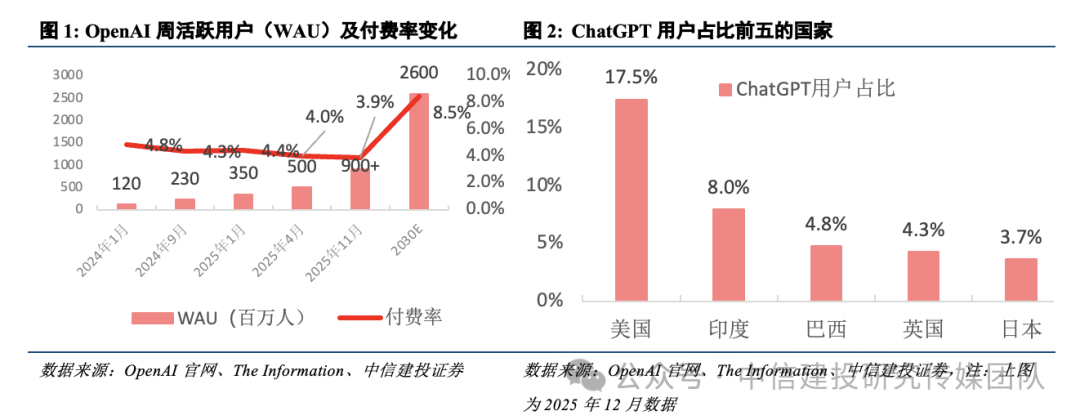
3月22日,据外媒报道,未来几周ChatGPT广告将面向美区免费用户展示。当地时间2月9日,ChatGPT落地首批广告。目前,ChatGPT周活(WAU)已超过9亿,美国地区占比最高,约17.5%。其中,ChatGPT免费用户约8.6亿,用户占比超95%,按该比例测算,美国免费用户数量约1.5亿。OpenAI首批广告测试是为了积累经验,广告展示范围拓宽后,广告位数量将直线增加,侧面反映了首批广告测试的成功。据路透社(Reuters)等,OpenAI广告试点项目在不到两个月时间内即实现超1亿美元的年化收入(annualized revenue),显示出生成式AI在商业变现层面的巨大潜力。
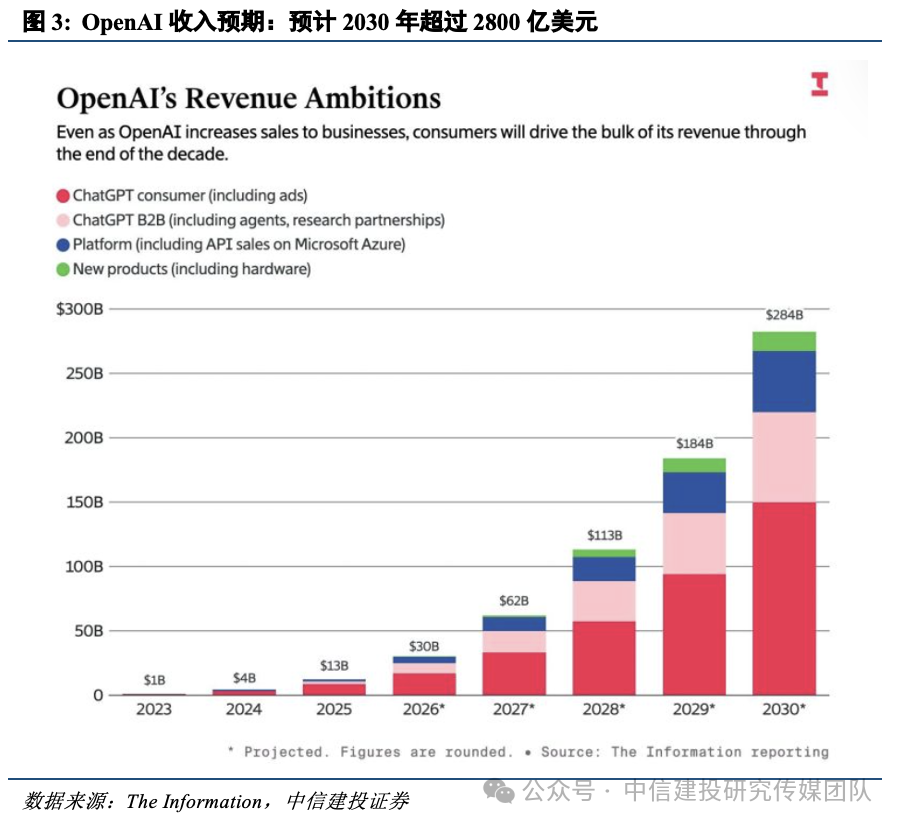
广告展示范围拓宽将为公司带来更大的收入规模。The Information预计2030年OpenAI 50%以上收入来自ChatGPT用户(包括广告)。2030年,OpenAI收入将超过2800亿美元,来自ChatGPT用户的订阅和广告等收入约1500亿美元。
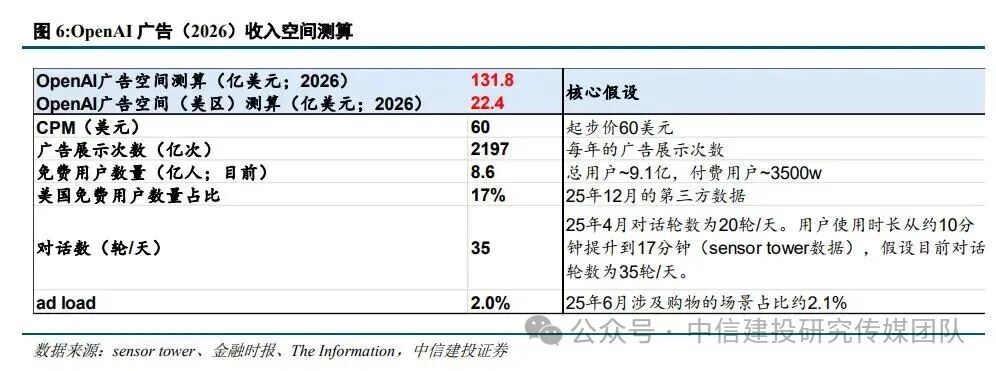
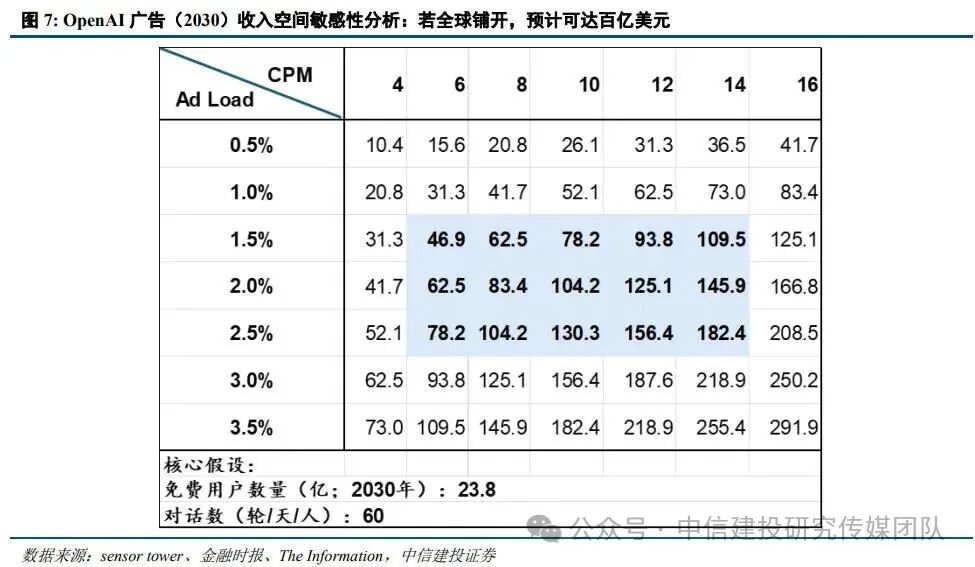
经我们测算,若ChatGPT广告展示全面铺开,2030年广告收入百亿美元量级。CPM 10美元、ad load 2.0%的假设下,其广告收入空间有望达到104.2亿美元。若今年面向美区免费用户展示,在CPM 60美元、ad load 2.0%的假设下,广告收入空间20-30亿美元量级。(计算公式:CPM*广告展示次数/1000。)核心假设如下:
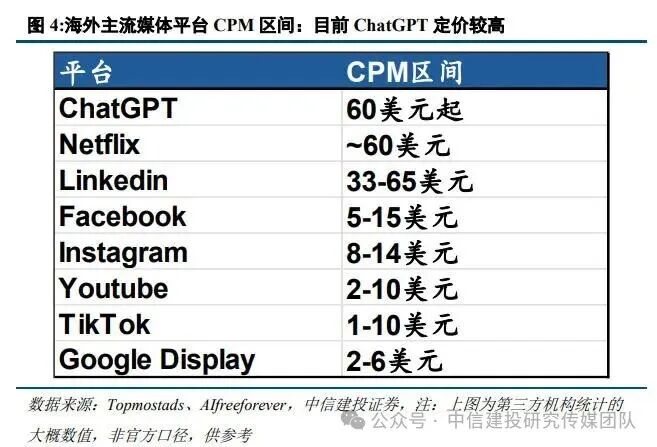
1、假设依然按CPM收费:据The Information,OpenAI广告测试价格按CPM(每千次展示)收费,定价60美元以上。假设2026年基本保持在该水平;2030年,虑及虽然ChatGPT等大模型平台的用户转化率较其他引流渠道较高(Criteo的美区客户数据显示),但海外主流媒体平台定价基本位于2-15美元的区间,显著高于其他媒体平台的定价难以为继,我们对2030年ChatGPT广告定价进行敏感性分析,将CPM框定在4-16美元。
2、免费用户数量:公司预计2030年OpenAI WAU达到26亿,付费用户约2.2亿,免费用户则为23.8亿。
3、对话数:去年中对话数约为20轮/天/人,伴随模型性能提升,用户时长增长,假设2030年达到60轮/天/人。
4、ad load:广告变现克制,首批广告主要覆盖购物场景,保障用户体验的前提下,预计后续也将保持该趋势,购物场景占比约2.1%,结合广告变现较克制的国内社交平台,假设ChatGPT ad load为2%。对2030年的ad load进行敏感性分析,考虑到ChatGPT广告变现要平衡用户体验,假设其ad load位于0.5%-3.5%之间。
二、OpenAI首批广告试点效果好,推进广告变现的决心大
首批测试效果较好,服务广告主、收入均在快速提速。据《The Information》3月26日报道,OpenAI推出ChatGPT广告试点仅6周,年化收入突破1亿美元:其广告收入主要来自美国市场不到20%的ChatGPT Free与Go用户;广告客户方面,OpenAI已将广告主数量扩展至超600家。
回顾OpenAI广告变现推进动作,其落地该变现方式的决心较大。
1、推进速度快。此次广告展示范围扩大,距首批广告落地时间不到2个月。
2、首批广告落地的第一时间即与外部合作伙伴合作且试点效果较好。
1)OpenAI第一时间(2月9日)和传统4A公司WPP、电通、奥姆尼康合作,这3家公司均为ChatGPT引入客户;并于3月初接入广告技术公司Criteo,品牌可借助其广告平台在OpenAI平台投放。合作客户包括个护、车企、奢侈品、互联网平台、工具类品牌。WPP等提供的客户包括汽车、消费品、娱乐、游戏、奢侈品、零售、科技和旅游等众多行业。参与试点的品牌包括Adobe、爱彼(Audemars Piguet)、Audible(亚马逊旗下有声书和音频分享平台)、福特(Ford)、马自达(Mazda)和Mrs. Myers(美国个护品牌)等。
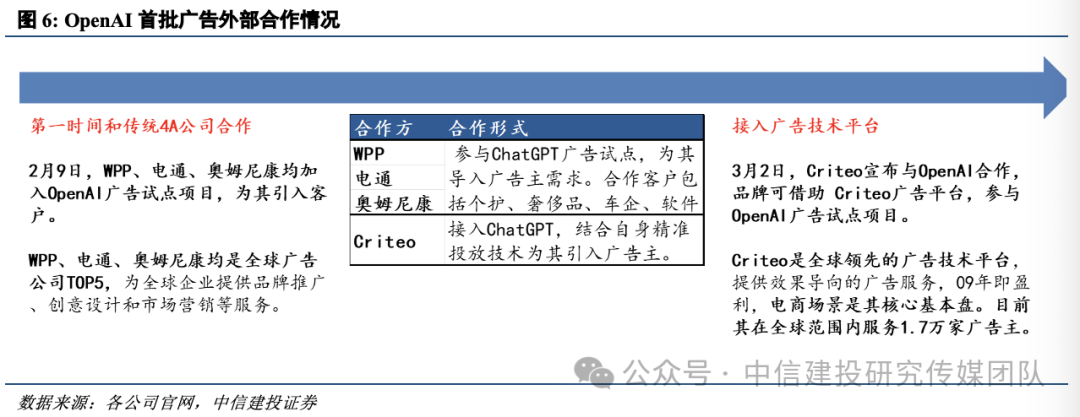
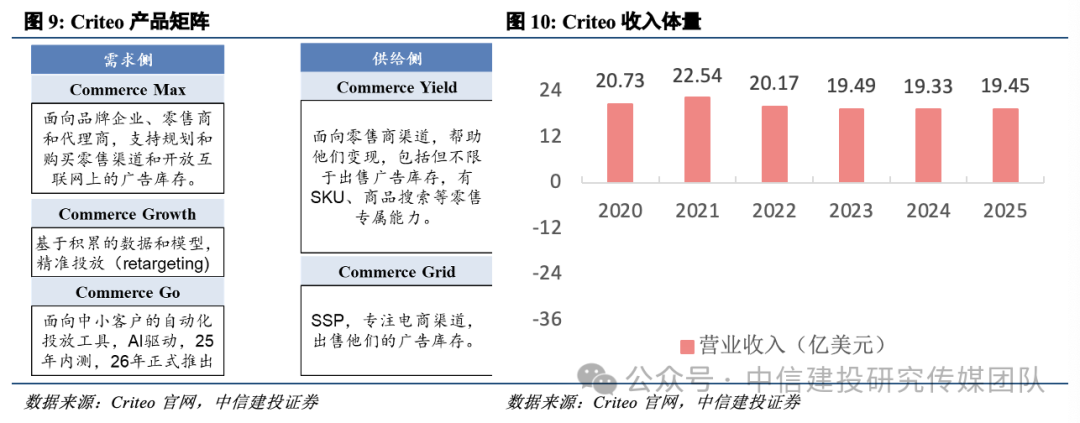
其中,Criteo是全球领先的广告技术平台,电商场景是核心基本盘。Criteo提供效果导向的营销服务,主要服务于零售商、网络平台。其成立于2005年,最初为电商网站提供推荐算法,08年转型,提供效果导向的广告服务,09年即盈利,电商场景是Criteo的核心基本盘。目前主要提供2项服务:帮助品牌或电商广告主投放广告;帮助零售商将自有站内广告位变现。近5年收入规模20亿美元左右,在全球范围内服务1.7万家广告主。
3、后续将和更多外部公司合作,并在自建Ad Manager,或将于4月推出,进一步降低投放门槛、扩大市场规模。
1)目前OpenAI在与The Trade Desk等多家外部广告技术公司洽谈,以接入更广泛的广告主资源。
2)OpenAI计划推出自有Ad Manager,目前正与部分合作伙伴测试自助式工具,但尚未公布大范围上线时间表。从功能上看,Ad Manager类似Google Ads或Meta Ads Manager,广告主可以在一个统一界面里上传素材、设定预算、查看投放数据,并根据实时反馈调整策略。
广告Infra进一步完善下,预计OpenAI将进一步拓宽广告展示范围,有望落地CPM计价之外的方式,比如CPI。此前公司官网曾提及“未来将继续完善广告体系,支持更多形式、目标与合作模式,并为企业打造在ChatGPT中与用户互动的新方式”。
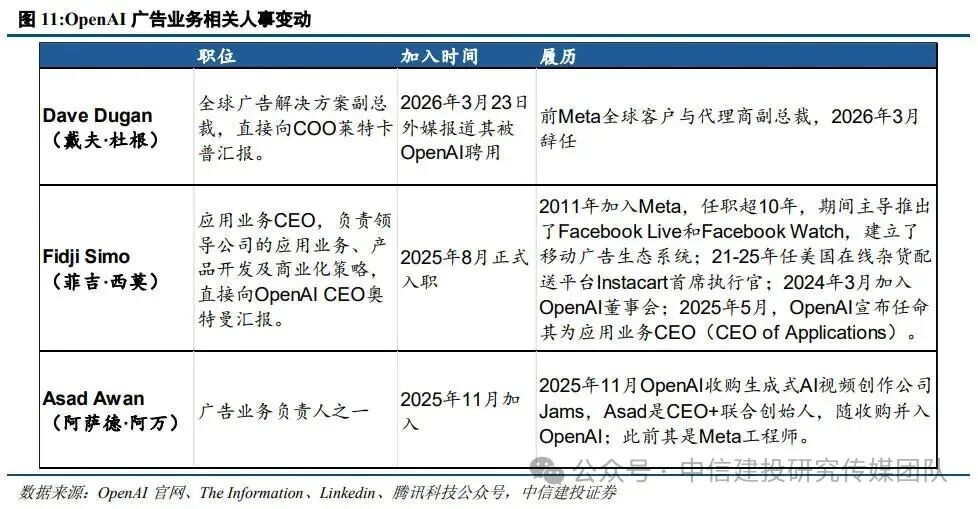
4、广告团队快速搭建中。聘请Meta前全球客户与代理商副总裁,其即任后预计将快速推进广告变现落地。
1)今年3月23日,华尔街日报报道戴夫·杜根被聘用为OpenAI全球广告解决方案副总裁,直接向COO莱特卡普汇报,其在3月初宣布将卸任Meta全球客户与代理商副总裁。
2)2025年8月,菲吉·西莫正式出任OpenAI应用业务CEO,其是Facebook移动变现策略的关键设计者之一,领导团队构建了信息流广告、原生视频广告等核心商业系统。
3)2025年11月,前Meta工程师、AI视频创作公司Jams联合创始人Asad Awan加入,作为广告业务负责人之一,曾公开分享ChatGPT对广告变现的思考,以及广告系统的设计原则。
4)据公司官网,OpenAI正在招聘广告收入会计负责人(Ad Revenue Accounting Lead),将负责OpenAI广告产品的会计和财务管理。
三、关停Sora、ChatGPT购物重心转向种草、人员扩招、发力B端,OpenAI商业化紧迫
近期OAI商业化动作不断。除广告展示范围扩大外,还体现在:
1、当地时间3月24日,OpenAI官方宣布将全面停止其视频生成服务Sora。Sora消费者总收入累计仅约140万美元。根据SemiAnalysis的测算,Sora日均运行成本在1500万美元左右。
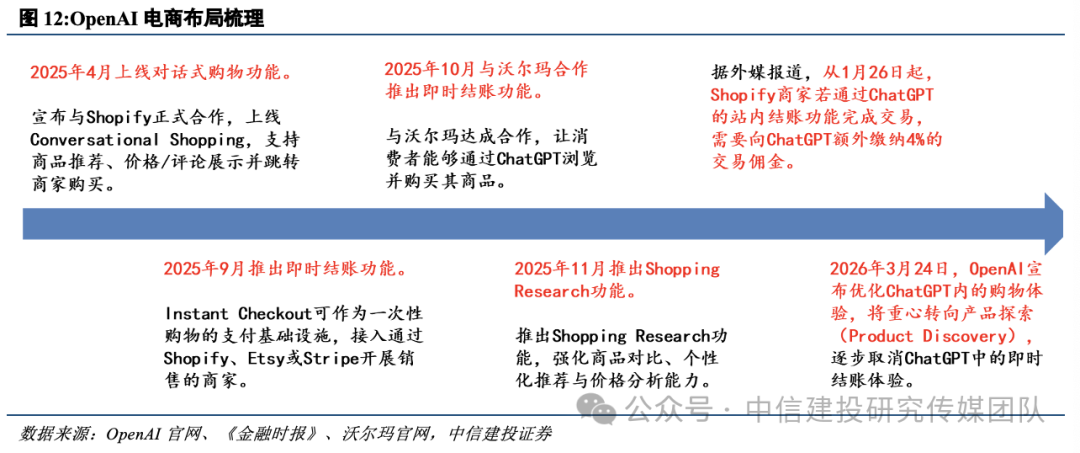
2、3月24日,OpenAI宣布优化ChatGPT内的购物体验,将重心转向产品探索(Product Discovery),逐步取消ChatGPT中的即时结账体验。支持用户在站内浏览商品、获取实时更新的商品信息,并进行比价。ChatGPT内的购物体验将重心转向产品探索。
回顾OpenAI电商布局,其始终保持与外部公司的合作,目前策略调整,站内支付战略性调整,转向与大模型体验更适配的商品个性化推荐、比价等购物功能。
3、3月21日,据《金融时报》,OpenAI计划进行的招聘规模可能达3500个岗位。
到2026年底,公司员工总数将从当前的约4500人增加至8000人。招聘涉及多个部门,具体包括工程、产品开发、技术研究以及销售等。
3月31日,OpenAI宣布完成1220亿美元的新一轮融资,最新业务数据显示其B端收入占比已超过40%。
1、投后估值8520亿美元,亚马逊、英伟达和软银领投,本次融资范围扩大至个人投资者。此次融资金额创下最大单笔融资记录,且首次通过银行渠道向投资者募资,个人投资者募资超30亿美元;同时OpenAI将被纳入ARK Invest(方舟资本)管理的多个ETF。
2、收入快速增长,其中B端是重要驱动。
1)目前月收入达20亿美元,对应ARR 240亿美元,较去年底的200亿美元增长20%。对应投后估值约35.5x。
2)To B收入占比已达到40%以上,有望2026年底前与To C收入持平,隐含预期是今年B端收入增速快于C端。其中,GPT-5.4显著拉动了Agentic工作流的用户参与度;目前API每分钟可处理超过150亿tokens,简单直接线性外推,日均处理21.6万亿tokens。Codex周活超200 万,月环比+超70%,在过去三个月中增长了5倍。
四、投资建议:AI重塑流量格局的过程将为广告代理公司带来新机遇。
OpenAI广告展示范围拓宽催化下,重点关注和海外头部媒体深度合作的广告营销公司。
版权保护力度不及预期,知识产权未划分明确的风险,用户隐私数据泄露风险,与IP或明星合作中断的风险,大众审美取向发生转变的风险,竞争加剧的风险,用户付费意愿低的风险,消费习惯难以改变的风险,关联公司治理风险,内容上线表现不及预期的风险,生成式AI技术发展不及预期的风险,产品研发难度大的风险,产品上线延期的风险,营销买量成本上升风险,人才流失的风险,人力成本上升的风险,政策监管的风险,商业化能力不及预期的风险。
杨艾莉:中信建投证券传媒互联网行业首席分析师,中国人民大学传播学硕士,曾任职于百度、新浪,担任商业分析师、战略分析师。2015年起,分别任职于中银国际证券、广发证券,担任传媒与互联网分析师、资深分析师。2019年4月加入中信建投证券研究发展部担任传媒互联网首席分析师。曾荣获2019年wind资讯传播与文化行业金牌分析师第一名;2020年wind资讯传播与文化行业金牌分析师第二名;2020年新浪金麒麟评选传媒行业新锐分析师第二名。
马晓婷:传媒互联网行业研究员,上海财经大学学士,上海社会科学院硕士,主要研究广告营销、AI应用及芒果超媒。
证券研究报告名称:《AI商业化系列2:OpenAI的C端商业化进展几何》
对外发布时间:2026年4月10日
报告发布机构:中信建投证券股份有限公司
本报告分析师:
杨艾莉 SAC 编号:S1440519060002
SFC 编号:BQI330
马晓婷 SAC 编号:S1440525070013
近期热门视频 ]article_adlist-->更多精彩视频,尽在中信建投证券研究视频号,欢迎关注~ ]article_adlist-->
重要提示及免责声明
重要提示:
通过本订阅号发布的观点和信息仅供中信建投证券股份有限公司(下称“中信建投”)客户中符合《证券期货投资者适当性管理办法》规定的机构类专业投资者参考。因本订阅号暂时无法设置访问限制,若您并非中信建投客户中的机构类专业投资者,为控制投资风险,请您请取消关注,请勿订阅、接收或使用本订阅号中的任何信息。对由此给您造成的不便表示诚挚歉意,感谢您的理解与配合!
]article_adlist-->免责声明:本订阅号(微信号:中信建投证券研究)为中信建投证券股份有限公司(下称“中信建投”)研究发展部依法设立、独立运营的唯一官方订阅号。
本订阅号所载内容仅面向符合《证券期货投资者适当性管理办法》规定的机构类专业投资者。中信建投不因任何订阅或接收本订阅号内容的行为而将订阅人视为中信建投的客户。
本订阅号不是中信建投研究报告的发布平台,所载内容均来自于中信建投已正式发布的研究报告或对报告进行的跟踪与解读,订阅者若使用所载资料,有可能会因缺乏对完整报告的了解而对其中关键假设、评级、目标价等内容产生误解。提请订阅者参阅中信建投已发布的完整证券研究报告,仔细阅读其所附各项声明、信息披露事项及风险提示,关注相关的分析、预测能够成立的关键假设条件,关注投资评级和证券目标价格的预测时间周期,并准确理解投资评级的含义。
中信建投对本订阅号所载资料的准确性、可靠性、时效性及完整性不作任何明示或暗示的保证。本订阅号中资料、意见等仅代表来源证券研究报告发布当日的判断,相关研究观点可依据中信建投后续发布的证券研究报告在不发布通知的情形下作出更改。中信建投的销售人员、交易人员以及其他专业人士可能会依据不同假设和标准、采用不同的分析方法而口头或书面发表与本订阅号中资料意见不一致的市场评论和/或观点。
本订阅号发布的内容并非投资决策服务,在任何情形下都不构成对接收本订阅号内容受众的任何投资建议。订阅者应当充分了解各类投资风险,根据自身情况自主做出投资决策并自行承担投资风险。订阅者根据本订阅号内容做出的任何决策与中信建投或相关作者无关。
本订阅号发布的内容仅为中信建投所有。未经中信建投事先书面许可,任何机构和/或个人不得以任何形式转发、翻版、复制、发布或引用本订阅号发布的全部或部分内容,亦不得从未经中信建投书面授权的任何机构、个人或其运营的媒体平台接收、翻版、复制或引用本订阅号发布的全部或部分内容。版权所有,违者必究。
]article_adlist--> 海量资讯、精准解读,尽在新浪财经APP
振兴配资提示:文章来自网络,不代表本站观点。